Guía tributaria para emprendedores y tiendas online en Chile
El dropshipping permite vender productos por internet sin mantener un inventario propio. El proveedor almacena la mercancía y, cuando un cliente realiza una compra, se encarga de preparar el pedido y enviarlo al comprador. Aunque este modelo reduce algunas barreras de entrada al comercio electrónico, también plantea preguntas importantes sobre los impuestos, la facturación y las importaciones.
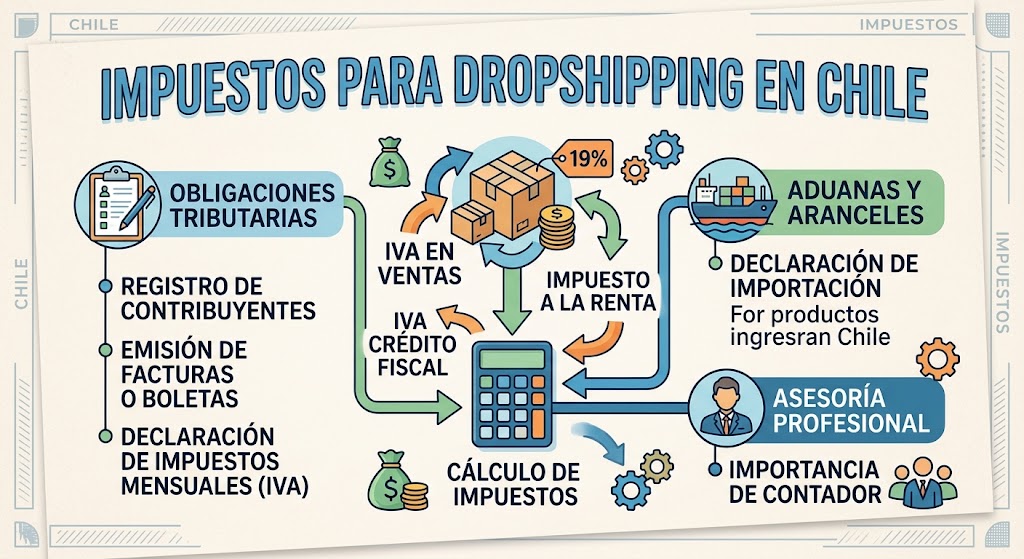
Principalmente, debes analizar el IVA, el impuesto a la renta y los posibles derechos e impuestos asociados a la importación. La obligación concreta depende de quién vende jurídicamente el producto, dónde se encuentra la mercancía, quién la importa y cómo se estructura la operación.
Además, desde el 25 de octubre de 2025 existen reglas específicas para determinadas ventas remotas de bienes situados en el extranjero por hasta US$500 destinadas a consumidores en Chile.
Consultar reglas del IVA a bienesEn esta guía revisaremos cómo funcionan los impuestos para dropshipping en Chile, qué sucede cuando el proveedor está en China u otro país, cómo calcular los costos tributarios y qué debes revisar antes de lanzar tu tienda online.
1. ¿Cómo funciona el dropshipping desde el punto de vista tributario?
Para comprender los impuestos, primero debes definir el modelo comercial de tu negocio. Que el proveedor envíe el producto directamente al comprador no determina, por sí solo, quién es el vendedor para efectos tributarios.
En términos generales, pueden existir dos estructuras diferentes:
Modelo A: vendes el producto en nombre propio
Tu tienda fija el precio, recibe el pedido y asume frente al cliente las obligaciones propias de la venta. Después pagas al proveedor extranjero para que prepare y envíe el producto.
En este escenario, debes analizar el tratamiento tributario de la venta realizada por tu negocio, los gastos asociados a la compra del producto y las reglas de IVA aplicables a los bienes situados fuera de Chile.
Modelo B: actúas como intermediario
Tu negocio facilita la compra entre el cliente y el proveedor, y recibe una comisión por el servicio de intermediación o gestión.
La tributación puede ser diferente porque es necesario identificar quién realiza la venta subyacente y cómo se documenta la comisión. No debes asumir que pagarás impuestos únicamente sobre tu comisión sin revisar las reglas aplicables al modelo concreto.
El Servicio de Impuestos Internos ha analizado operaciones de dropshipping internacional y ha señalado que determinadas estructuras pueden quedar sujetas al IVA tanto por la venta subyacente como por la remuneración del intermediario. Por eso, el contrato, el flujo de pagos y la forma real de operar son fundamentales.
2. IVA en el dropshipping en Chile
El Impuesto al Valor Agregado (IVA) es uno de los aspectos más importantes al calcular la rentabilidad de una tienda de dropshipping. En Chile, la tasa general es del 19%, aunque la aplicación del impuesto depende de las características de cada operación y de las normas vigentes.
¿Cuándo se aplica el IVA?
Debes distinguir entre la venta de un producto que ya se encuentra en Chile, la venta remota de un bien situado en el extranjero y la prestación de un servicio de intermediación.
- Productos vendidos desde Chile: la operación puede quedar gravada con IVA según las reglas generales aplicables a la venta.
- Productos situados en el extranjero: las ventas remotas destinadas a consumidores en Chile pueden quedar sujetas a las reglas especiales introducidas para bienes de hasta US$500.
- Servicios de intermediación: la comisión puede tener su propio tratamiento de IVA, independiente de la venta del producto.
IVA en bienes extranjeros de hasta US$500
Desde el 25 de octubre de 2025, determinadas ventas remotas de bienes situados en el extranjero, cuyo valor no exceda de US$500 y que estén destinadas a consumidores finales en Chile, quedan afectas al IVA del 19% en el momento de la venta.
La normativa contempla reglas específicas para vendedores remotos y plataformas digitales. En determinadas operaciones, la plataforma o el vendedor extranjero debe registrarse, recaudar y declarar el impuesto mediante el régimen que corresponda.
Cuando se cumplen las condiciones legales y el IVA se ha cobrado correctamente en la venta remota, la importación puede beneficiarse de la exención del IVA a la importación y de los derechos aduaneros previstos para estas operaciones. Esto busca evitar el cobro duplicado del impuesto.
Sin embargo, no todas las ventas de dropshipping encajan automáticamente en este supuesto. Por ejemplo, la operación puede recibir un tratamiento distinto cuando el comprador es un contribuyente de IVA o cuando interviene una estructura de intermediación específica.
¿Quién debe recaudar y pagar el IVA?
La respuesta depende del modelo de negocio y de las reglas que regulan la operación.
En las ventas remotas de bienes de bajo valor a consumidores finales, la obligación puede recaer sobre el vendedor extranjero o la plataforma que corresponda. En determinados modelos de intermediación, el SII puede considerar que el operador de la plataforma tiene la calidad de contribuyente de IVA por la operación subyacente.
Por eso, si administras una tienda propia que vende productos de proveedores extranjeros, debes verificar si actúas como vendedor, intermediario o bajo otra estructura contractual. No basta con que el proveedor despache el producto desde otro país.
3. Impuesto a la renta para el dropshipping
Además del IVA, los ingresos generados por el negocio pueden estar sujetos al impuesto a la renta en Chile. Este impuesto debe analizarse de acuerdo con el tipo de contribuyente, su residencia tributaria, la estructura jurídica y el régimen tributario que le corresponda.
Para un negocio que opera como empresa, la renta imponible se determina conforme a las reglas tributarias aplicables. En términos generales, se deben considerar los ingresos y los gastos que puedan reconocerse según la normativa vigente.
¿Se paga impuesto sobre las ventas o sobre la ganancia?
Para el impuesto a la renta, no debe confundirse automáticamente el total cobrado a los clientes con la utilidad del negocio. La determinación de la base imponible depende de las reglas aplicables al contribuyente, del régimen tributario y de los gastos que cumplan los requisitos legales.
En un modelo de reventa, el costo de los productos comprados al proveedor puede ser relevante para determinar el resultado tributario, siempre que su tratamiento y acreditación cumplan con las normas aplicables.
Si el negocio actúa como intermediario, será necesario analizar la naturaleza de la comisión y las condiciones contractuales para determinar cómo se reconocen los ingresos y los gastos.
Gastos que debes documentar
Una tienda de dropshipping puede tener diferentes gastos asociados a su funcionamiento, entre ellos:
- Pagos a proveedores por los productos vendidos.
- Comisiones de pasarelas de pago.
- Suscripciones a plataformas de ecommerce.
- Publicidad digital y campañas de adquisición de clientes.
- Software, herramientas de gestión y servicios profesionales.
- Costos de transporte y otros cargos comerciales.
La posibilidad de deducir un gasto no depende únicamente de que exista un pago. Debes revisar que cumpla los requisitos tributarios correspondientes y conservar documentación suficiente para respaldarlo.
4. ¿Cómo funcionan las aduanas en el dropshipping internacional?
En el dropshipping internacional, el producto puede enviarse directamente desde el proveedor extranjero al consumidor chileno. Aunque tú no almacenes ni recibas físicamente el artículo, es necesario identificar quién figura como importador y qué procedimiento de ingreso corresponde.
El tratamiento aduanero depende de factores como el valor de los bienes, el origen, el tipo de producto, la documentación y el tratamiento tributario aplicado en la venta.
| Situación | Qué debes revisar |
|---|---|
| Bien de hasta US$500 con IVA cobrado correctamente en la venta remota | Puede aplicar la exención del IVA a la importación y de los derechos aduaneros, si se cumplen las condiciones legales. |
| Bien de hasta US$500 sin IVA cobrado en la venta | Debes revisar el procedimiento de importación y el pago del impuesto que corresponda. El proceso puede depender del operador y del canal de ingreso. |
| Bien que supera US$500 | Debe revisarse el procedimiento aduanero aplicable, incluidos el IVA a la importación y los posibles derechos aduaneros. |
| Producto sujeto a controles especiales | Puede requerir autorizaciones, certificados o cumplir restricciones adicionales, aunque el envío sea de bajo valor. |
En importaciones que no reúnen los requisitos de la exención especial, puede corresponder el arancel aduanero general del 6%, además del IVA a la importación, sujeto a las reglas aplicables, los acuerdos comerciales y la clasificación de la mercancía. No debes asumir que esa tasa se aplica sin excepciones a todos los productos.
Los productos sujetos a controles sanitarios, eléctricos, de seguridad u otras regulaciones pueden necesitar autorizaciones adicionales. Revisa estas exigencias antes de publicar el producto en tu tienda.
5. Ejemplo práctico: cómo calcular el margen de una venta
Supongamos que una tienda vende un producto por un precio final de $29.990 y paga al proveedor extranjero $12.000 por el producto y su despacho. Para evaluar la rentabilidad, debes separar el precio de venta, los impuestos y los demás costos.
Ejemplo ilustrativo de una venta cuyo precio incluye IVA del 19%:
- Precio final cobrado al cliente: $29.990.
- Valor neto aproximado de la venta: $25.202.
- IVA incluido aproximado: $4.788.
- Pago al proveedor: $12.000.
- Comisión de pago y otros costos: $1.500.
Antes de otros gastos e impuestos, la diferencia ilustrativa entre el ingreso neto y esos dos costos sería de aproximadamente $11.702.
Este cálculo solo ilustra la separación del IVA incluido en un precio final. No determina el IVA que corresponde declarar en una operación real de dropshipping ni establece su resultado tributario definitivo. Para ello hay que analizar la estructura de la venta, los créditos fiscales que procedan y los gastos aceptados.
¿Por qué es importante separar el IVA del margen?
Si calculas la rentabilidad utilizando el precio final como si todo fuera ingreso disponible, puedes sobreestimar lo que realmente gana tu negocio. También debes considerar comisiones, devoluciones, costos de publicidad, diferencias cambiarias y posibles gastos de importación.
Antes de fijar un precio, calcula el costo total de la operación y determina qué obligaciones tributarias corresponden a la venta concreta.
6. Cómo cumplir con los impuestos en un negocio de dropshipping
Si quieres vender de forma organizada, sigue estos pasos antes de lanzar tu tienda o aumentar el volumen de pedidos.
-
Formaliza la actividad económica.
Revisa el inicio de actividades ante el SII y selecciona la actividad económica que refleje el negocio que realmente desarrollarás.
-
Define si eres vendedor o intermediario.
Analiza quién contrata con el cliente, quién recibe el pago, quién factura y qué función cumple tu empresa frente al proveedor extranjero.
-
Determina el tratamiento del IVA.
Comprueba si la venta se encuentra gravada, quién debe recaudar el impuesto y cómo se documentará la operación.
-
Revisa el procedimiento aduanero.
Identifica quién será el importador, el valor del envío, la documentación necesaria y los posibles controles aplicables al producto.
-
Organiza la contabilidad.
Guarda los pedidos, pagos, facturas de proveedores, comprobantes de comisiones, reembolsos y antecedentes de cada operación.
-
Prepara tus declaraciones tributarias.
Verifica si debes presentar declaraciones mensuales de IVA, como el Formulario 29, y cuáles son tus obligaciones de impuesto a la renta según tu régimen.
7. ¿Qué pasa si utilizas proveedores de China, Estados Unidos o Europa?
La ubicación del proveedor influye en la logística y puede ser relevante para determinar los costos, los documentos y las condiciones de importación. Sin embargo, el hecho de comprar a un proveedor de China, Estados Unidos o Europa no elimina las obligaciones tributarias de la venta realizada en Chile.
Antes de trabajar con un proveedor extranjero, revisa:
- Si envía directamente al cliente final en Chile.
- Quién aparece como vendedor en la documentación comercial.
- Quién se encarga de los trámites de importación.
- Si el precio incluye impuestos o cargos de transporte.
- Qué comprobantes entrega el proveedor y cómo puedes respaldar el costo.
- Si existen restricciones o autorizaciones para importar el producto.
Si el proveedor ofrece envíos con impuestos pagados, verifica qué cubre exactamente el servicio. No des por hecho que esa modalidad resuelve por sí sola todas tus obligaciones como vendedor en Chile.
8. Errores tributarios frecuentes en el dropshipping
Creer que no hay impuestos porque no tienes inventario
No mantener stock propio no elimina las obligaciones asociadas a la actividad comercial ni determina automáticamente cómo se grava la venta.
Confundir el IVA del comprador con tus obligaciones tributarias
Que una plataforma cobre IVA al consumidor no resuelve necesariamente el tratamiento de la comisión, de la actividad de tu empresa o de otras operaciones relacionadas.
Calcular la ganancia sin registrar los costos
Debes distinguir el precio final, el IVA, los costos de los productos, las comisiones y los demás gastos para obtener una visión realista del margen.
Ignorar las devoluciones y los reembolsos
Una devolución puede exigir ajustes comerciales y tributarios. Conserva el registro de la venta original y revisa qué documento corresponde emitir para corregirla.
Suponer que todos los envíos están exentos de aduanas
Las reglas especiales para bienes de hasta US$500 dependen de las condiciones legales y del cobro correcto del impuesto. Otros envíos pueden seguir procedimientos diferentes.
9. Checklist tributario para tu negocio de dropshipping
Marca las tareas que ya hayas revisado antes de empezar a vender.
0 de 7 tareas completadas
10. Preguntas frecuentes sobre impuestos para dropshipping en Chile
¿El dropshipping paga IVA en Chile?
Puede estar afecto a IVA, pero el tratamiento depende de la estructura de la operación. Debes distinguir las ventas de bienes situados en Chile, las ventas remotas de bienes extranjeros y los servicios de intermediación. La tasa general del IVA es del 19%.
¿Debo pagar impuesto a la renta si vendo por dropshipping?
Los ingresos del negocio deben analizarse conforme a las reglas chilenas de impuesto a la renta. El resultado depende de la residencia tributaria, el tipo de contribuyente, el régimen aplicable y la determinación de la base imponible.
¿Los productos de menos de US$500 están libres de impuestos?
No. Desde el 25 de octubre de 2025, determinadas ventas remotas de bienes extranjeros de hasta US$500 están afectas al IVA del 19%. Si se cumplen las condiciones legales y el impuesto se cobra correctamente en la venta, puede aplicarse la exención de IVA a la importación y de derechos aduaneros.
¿Tengo que pagar aduanas si el proveedor envía directamente al cliente?
El envío directo no elimina los procedimientos aduaneros. Debes revisar quién importa el producto, su valor, el tratamiento del IVA y las posibles autorizaciones. El resultado puede variar según las características del envío.
¿Puedo vender por dropshipping sin crear una sociedad?
La estructura jurídica adecuada depende de tu situación y del negocio. Es posible que una persona natural desarrolle una actividad económica cumpliendo las obligaciones correspondientes, pero debes verificar el inicio de actividades y los requisitos de tu caso.
¿Puedo descontar el costo del proveedor de mis impuestos?
El costo del proveedor puede ser relevante para determinar la renta imponible, sujeto a las reglas del régimen tributario y a los requisitos legales de acreditación. El tratamiento para el IVA es distinto y debe analizarse por separado.
¿Debo presentar el Formulario 29?
Si estás sujeto a las obligaciones de declaración mensual de IVA u otros conceptos incluidos en el formulario, deberás presentarlo según corresponda. Confirma las obligaciones y los plazos con el SII.
Conclusión: planifica los impuestos antes de lanzar tu tienda
El dropshipping puede ser una forma de desarrollar un negocio de comercio electrónico sin gestionar un inventario propio, pero eso no significa que esté libre de impuestos. Para operar en Chile, debes analizar el IVA, el impuesto a la renta, los documentos tributarios y las reglas aduaneras aplicables a tus productos.
La clave está en identificar correctamente el modelo de negocio, documentar los ingresos y gastos y verificar quién debe recaudar el IVA en cada operación. Antes de fijar tus precios, calcula los costos completos y confirma si el envío internacional está sujeto a procedimientos de importación adicionales.
Si tu tienda vende productos extranjeros de forma habitual, consulta al SII o a un contador con experiencia en comercio electrónico internacional para determinar el tratamiento de tu operación concreta.
- SII: IVA a bienes comprados en el extranjero por hasta US$500
- SII: preguntas frecuentes sobre IVA digital
- Servicio de Impuestos Internos de Chile
- Servicio Nacional de Aduanas
- ChileAtiende: declaración del IVA mediante el Formulario 29
Contenido educativo e informativo. No constituye asesoría tributaria personalizada. Las obligaciones dependen de los hechos, contratos, residencia tributaria y normativa aplicable a cada operación.